
「今まで大丈夫だった」が、これからも大丈夫とは限らない -線状降水帯が頻発する時代の不動産選び-
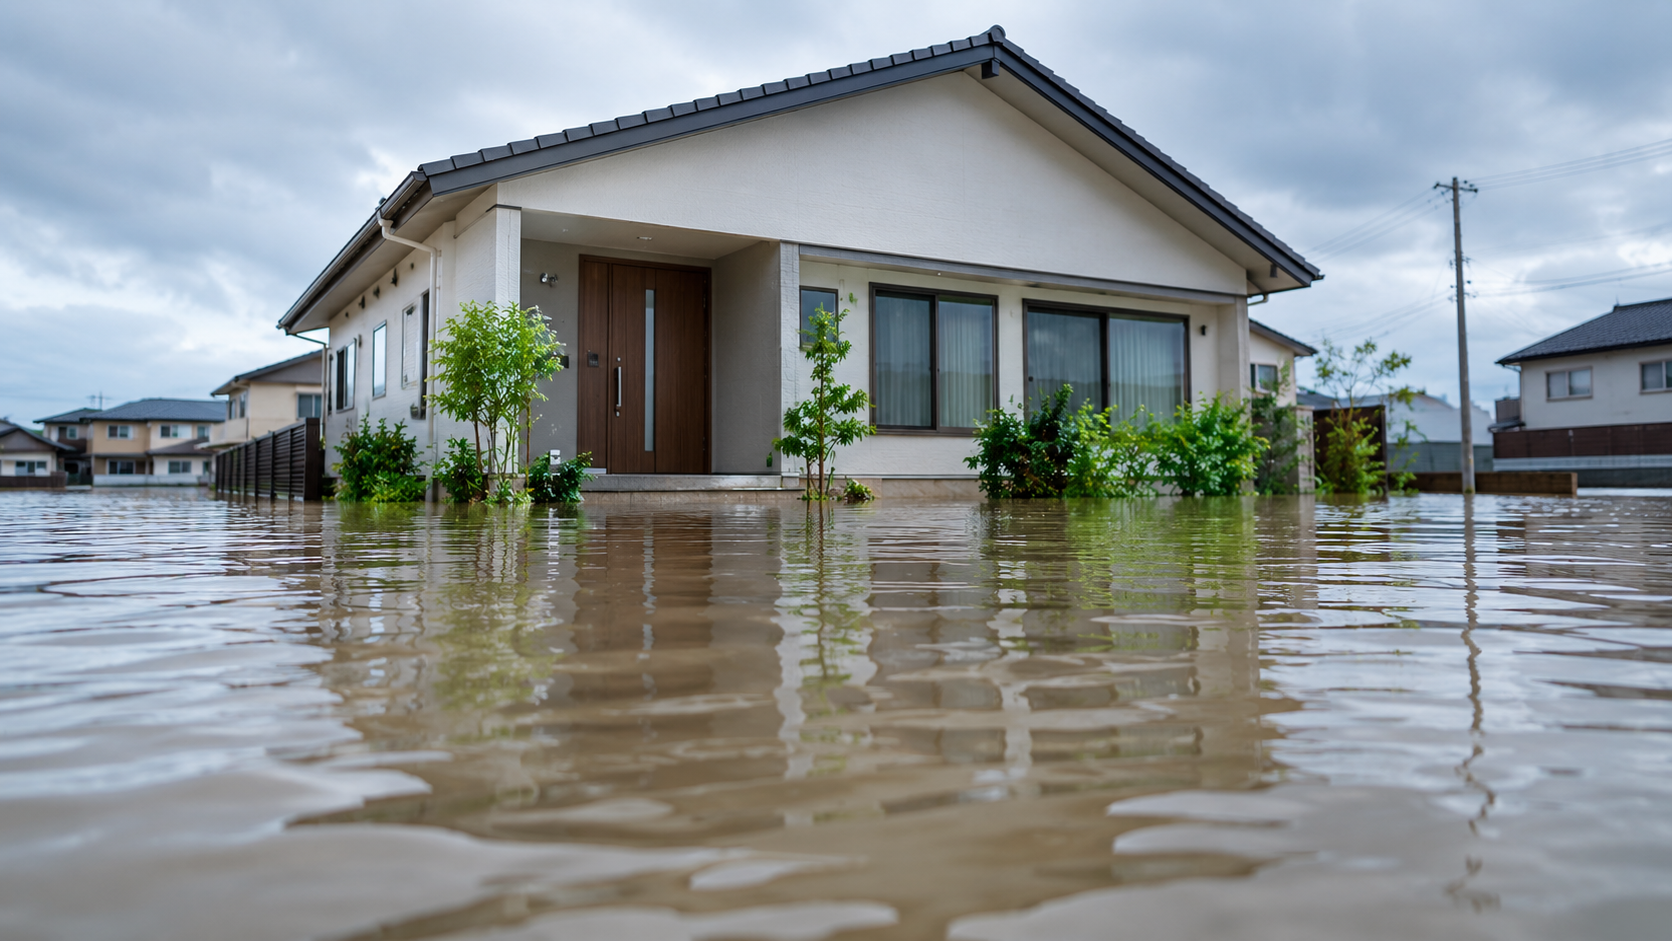
最近、雨の降り方が以前とは変わってきたなと感じることが増えました。
昔なら「この地域は今まで大きな水害がなかったから大丈夫」と考えていた場所でも、短時間に猛烈な雨が降れば、道路が冠水したり、住宅地に水が入り込んだりする可能性があります。
もちろん、毎年必ず大きな災害が起こるという話ではありません。
ただ、「今まで大丈夫だった」という過去の経験だけを頼りにするのは、少し危険になってきた。
これからの住まい選びでは、
「もしかしたら、ここも浸水するかもしれない」
という視点を、これまで以上に持っておく必要があるのではないでしょうか。
平屋人気だからこそ考えておきたいこと
最近人気の住宅といえば、やっぱり「平屋」です。
階段がなく、ワンフロアで生活できる。
掃除や家事もしやすく、将来のことを考えても暮らしやすい。
私自身も平屋は魅力的な住まいだと思います。
ただし、水害という視点から見ると、平屋には一つ大きな弱点があります。
それが、
「上に逃げる場所がない」
ということ。
2階建て住宅であれば、周囲の道路が冠水して外へ避難することが難しくなった場合でも、状況によっては2階へ移動する「垂直避難」という選択肢があります。
一方、平屋は生活空間がすべて1階。
もし浸水が住宅まで及べば、家財だけでなく、避難そのものにも影響します。
もちろん、平屋だから危険、2階建てなら安全という単純な話ではありません。
浸水の深さ、河川からの距離、土地の高さ、避難場所までの経路などによって状況は大きく変わります。
だからこそ、「平屋が人気だから平屋」ではなく、その土地が災害時にどうなるのかまで考えて選ぶことが大切だと思います。
2025年の建築基準法改正も
2025年4月には建築基準法が改正され、木造住宅の建築確認・審査の扱いも大きく変わりました。
従来の「4号特例」は大幅に縮小され、木造平屋で延べ面積200㎡以下の建物など、一部の建築物については引き続き審査省略の対象となっています。
住宅性能や構造についても、「昔からこうだから」ではなく、現在の基準や制度を理解したうえで考えることが必要になっています。
火災保険も「災害への備え」の一つ
そして、もう一つ忘れてはいけないのが火災保険です。
火災保険という名前ですが、火事だけを補償するものではありません。
台風や集中豪雨、大雪、落雷などによる損害を補償する商品もあります。
近年の自然災害による保険金支払いの増加や、建築資材・人件費などの上昇、さらに2022年には火災保険の契約期間が最長10年→5年に短縮されたことなどから割引率も減り、以前と比べて保険料の負担を意識する場面も増えています。
以前は住宅ローンと同じ35年の火災保険商品がありましたから、保険の更新がありませんでした。つまり値上げの影響も受けなかったのです。
家を買うときは「住宅ローンはいくら?」だけではなく、
災害への備えにいくら必要なのか
まで含めて考えておきたいところです。
不動産契約のときに確認できること
現在は、不動産の売買契約前に行う重要事項説明でも、水害ハザードマップなどを使って災害リスクについて説明される仕組みになっています。
つまり、購入して住み始める前に、その地域がどのような災害リスクを抱えているのかを確認することができます。
だからこそ、
「知らなかった」
ではなく、
「知ったうえで、どう暮らすか」
を考えることが大切です。
家選びは、間取りやデザイン、駅までの距離だけではありません。
平屋にするのか、2階建てにするのか。
土地の高さはどうなのか。
避難場所はどこなのか。
大雨のとき、家の周辺はどうなるのか。
そして、もしものときにどう逃げるのか。
これからの家選びでは、こうした「災害への備え」も、間取りや価格と同じくらい大切なポイントになっていくのかもしれません。
「今まで大丈夫だった」からではなく、「もしも」を一度考えてみる。
そんな視点も持ちながら、土地や住宅を選んでいきたいですね。
◻︎◻︎香川県 市町村のハザードマップ一覧
https://www.pref.kagawa.lg.jp/kikikanri/hazardmap/ichiran.html
かがわ防災Webポータル
https://www.bousai-kagawa.jp/dis_portal/
【本日の一曲】
TOKiMONSTA – Gamble
◻︎◻︎せとうち不動産 https://setouchi-fudosan.com/◻︎◻︎